Negatieve rente en alternatieve munten

In de geen-economieles introduceerde ik Emile. Emiles vader had geld van de bank geleend zodat Emile zijn opleiding tot piloot kon betalen. Toen Emile na die opleiding geen werk als piloot kon vinden, begon de lening op een boete te lijken, één die Emile steeds verder boven het hoofd steeg.
Hoe barmhartig een bankier ook moge zijn, in het huidige geldklimaat zijn er weinig bankiers die in zo’n situatie zeggen: ‘Weet je, Emile, we zien dat deze afspraak je niet meer helpt. Laten we de afspraak schrappen.’ Terwijl het feitelijk gezien best logisch zou zijn om zoiets te zeggen, want wat is er aan de hand? Geld dat door de bank uit het niets werd geschapen, komt niet terug. Er verdwijnt geen reële waarde. Niemand lijdt een werkelijk verlies.
Wat schuldenaar én schuldeiser arm maakt, is gehoorzamen aan spelregels die ons arm maken. Eén zo’n spelregel is de onbeperkte houdbaarheid van geld. Geld rot niet weg en vermindert ook niet in bruikbaarheid wanneer je er niets mee doet. Voor mensen die een som geld met bijbehorende renteplicht lenen, kan deze onbeperkte houdbaarheid zomaar een strop worden.
Wat als we deze spelregel zouden omdraaien? Wat als we geld een volstrekt natuurlijke eigenschap zouden geven, namelijk bederf?
Houdbaar tot het einde van de maand
Nadat de Oostenrijkse gemeente Wörgl een eigen munt in het leven had geroepen, werden inwoners opgedragen hun Schillings (de toen geldende nationale munt) om te wisselen voor Wörgls. Vanaf dat moment dienden inwoners zich elke laatste dag van de maand bij het gemeentehuis te melden om de Wörgl-geldbrieven die ze op dat moment bezaten, te laten stempelen. Kosten: één procent van de waarde van de geldbrieven.
Brieven die niet tijdig een stempel kregen, verloren hun geldigheid. Hoe meer Wörgls je vasthield, hoe meer je dus moest betalen om ze vast te blijven houden. En verscheen je niet voor het eind van de maand bij het gemeentehuis, dan waren je briefjes de volgende dag rijp voor de prullenbak.

Een Wörgl-bankbiljet, met aan de rechterkant de maandelijkse stempels
Het gemeentebestuur van Wörgl had dit niet zelf verzonnen; het idee was ingegeven door Silvio Gesell, een Argentijnse zakenman die een boek had geschreven: De Natuurlijke Economische Orde. Silvio spreekt daarin over negatieve rente, oftewel een manier om geld beperkt houdbaar te maken, oftewel: ‘Laten we geld rollen leuker maken dan geld oppotten.’1Dit zijn niet Silvio’s woorden. Het zijn mijn woorden. Ter info en ter voorkoming van verwarring ☺︎.
Net als de latere econoom Thomas Piketty (zie Groei in deel I, hoofdstuk 2), werd Silvio gedreven door een diep gevoel van onrecht. Om Piketty’s woorden nogmaals te gebruiken: wij mensen vinden het meestal prima dat de één meer verdient dan de ander, tenzij de één verdient door kapitaal op te stapelen, terwijl de ander zich in het snot werkt om te overleven. Dat botst met een diep verlangen naar rechtvaardigheid.
Ook Piketty is met een voorstel gekomen: verhoog de belasting over vermogen.2Peter Giesen, ‘Slapend rijker’. De Volkskrant, 19 april 2014. Ik vind dat een problematische voorstel, want extra belasting heffen, alléén bij mensen met vermogen? Dat is ongelijkheid bestrijden met ongelijkheid — meer voor jou is minder voor jou — en dat zie ik alleen maar tot meer polarisatie leiden, niet tot meer gelijkwaardigheid.
Terug naar Silvio’s negatieve rente. Die geldt voor iedereen, rijk of arm. Wie geld wil opstapelen, betaalt om te stapelen. Niemand kan geld nog vermeerderen door erop te blijven zitten en iedereen staat voor de vraag: ‘Wat kan ik doen met het geld dat ik heb? Hoe ga ik het laten rollen?’
Het onderliggende idee is dat natuurlijke spelregels natuurlijk gedrag stimuleren. Als ik teveel kaas heb bijvoorbeeld, dan geef ik mijn teveel liever aan jou dan dat ik het laat rotten. Ik kan altijd weer bij jou aankloppen wanneer ik kaas nodig heb. Als jij op dat moment geen kaas kunt geven, zijn er vast anderen die dat wel kunnen. Logisch. Negatieve rente doet niets anders dan deze logica op geld toepassen.
Het tweede onderliggende idee is dat negatieve rente een zelfversterkende beweging aanzwengelt, maar dan een kant op die we niet meer zo gewend zijn.

Bovenstaande doet me denken aan de Groenlandse stamoudste Angaangaq (zie Groei in hoofdstuk 2). In zijn stam is geven en delen normaal, want alleen daardoor ontstaat er een cirkel, ‘zonder begin en zonder eind, waarin we allemaal thuishoren’3Voor de video waarin Angaangaq hierover vertelt, zie GeldGaatNooitOverGeld.org/schathemeltjerijk..
In Angaangaqs en Silvio’s cirkels levert het niemand iets op om een ander in de tang te houden. Laat ik dit concreet maken door Silvio’s idee los te laten op Emile en zijn vader. Als de bankier die het geld aan Emiles vader leende, blijft vragen om terugbetaling — of gaat dreigen met inbeslagneming van diens huis, dan lenen Emile en zijn vader het bedrag gewoon van iemand die het nu niet nodig heeft. Die zal alleen maar blij zijn het te kunnen uitlenen; geld vasthouden kost immers geld.
Maar (om advocaat van de duivel te spelen), wat als ik besluit om jou niet terug te betalen wat ik van je geleend heb? Met andere woorden, wat als ik de nieuwe spelregels gebruik om een spel te spelen van meer voor mij is minder voor jou?
Bij mij roept deze vraag direct een paar wedervragen op: wie wordt hier rijk van? Ik, doordat ik van je neem, je vervolgens de rug toekeer en mezelf uit de gratie van onze cirkel werk? Of jij, die me in vertrouwen leent en daarmee getuigt van barmhartigheid?
Het zijn strategische vragen, want ze gaan over reputatieschade en reputatiegroei. Ik zie een authentiekere motivatie, één waar ik in dit boek al meerdere keren iets over gezegd heb:
Wij willen elkaar helemaal niet in de tang houden.
Onder de maatschappelijk ruis waar we ons zo makkelijk in verliezen, zijn we wezens die contact willen maken. Broeders en zusters die het beste met elkaar voorhebben. Als schuldvereffening een brug te ver blijkt, dan is vergeving het meest logische antwoord. Door te ontschulden, bevrijden we namelijk niet alleen een ander, maar ook onszelf. Net als dat een meester die zijn slaaf bevrijdt, ook zichzelf bevrijdt.
Aan de lenende kant gaat hetzelfde op: eerlijke, rechtvaardige afspraken willen we het liefst nakomen. Als nakoming niet tijdig gaat lukken, willen we dat het liefst eerlijk zeggen en met een nieuw voorstel komen. Als nakoming ook daarna niet lukt, of helemaal niet meer gaat lukken, willen we dat het liefst tijdig aankaarten, zodat we proactief kunnen meewerken aan een oplossing die beide partijen dient in plaats van kleineert.
Kort gezegd: negatieve rente herinnert ons vooral aan wat we in ons hart allemaal willen, maar wat in de nu nog gangbare economie niet ‘handig’ is.
Daarom noemt Silvio zijn idee ‘vrij geld’.
Om samen te vatten:

Niemand betaalt om geld te gebruiken; iedereen betaalt om het vast te houden.

Geld is alleen nog interessant als middel, niet als doel.
Wie rente wil heffen over een teveel aan geld dat hij of zij kan uitlenen, gaat geen klanten vinden.
Wie geld leent, betaalt nooit een hoger bedrag terug dan hij of zij geleend heeft.
Wat ik extra krachtig vind, is dat negatieve rente onze ondernemerslust niet de nek omdraait, maar juist stimuleert. Het enige dat we verliezen, is de mogelijkheid om met geld te speculeren. Geld kan namelijk nooit waardevoller worden dan de spullen, diensten en arbeid die we met geld kunnen kopen.
Kortom: negatieve rente vraagt van ons allemaal — rijk en arm — dat we met geld iets creatievers gaan doen dan er een doel van maken.
Tot zover theorie, hoe zit het met de praktijk?
Wörgl introduceerde haar eigen munt in het jaar 1932, in de hoop zichzelf ermee uit de toenmalige crisis te helpen. Het geschiedde. Achterstallige betalingen werden voldaan, achterstallige leningen werden afgelost, bruggen werden gerepareerd, nieuwe wegen werden aangelegd en het kortgeleden nog werkloze stadje leefde op als nooit tevoren.
Wörgl begon aandacht te trekken van burgemeesters en politici, die zelfs vanuit het buitenland kwamen om te kijken en te leren. De nationale overheid werd vooral nerveus van Wörgl, want in plaats van opleving, zag ze vooral verlies van controle. Dus besloot ze de Wörgl-munt te verbieden. Een jaar later zat Wörgl terug in de put van de crisis, samen met een werkloosheidsgehalte van dertig procent.4Informatie over de Wörgl en Silvio Gesells negatieve rente haalde ik onder andere uit: Charles Eisensteins Sacred Economics (zie Sacred-Economics.com), Mindcontagion.org/money/hm1930.html, Panacea-bocaf.org/theworglschillings.htm & En.wikipedia.org/wiki/Wörgl.
Menig alternatieve munt is eenzelfde lot toegevallen.5In Sacred Economics beschreef Charles Eisenstein bijvoorbeeld ook het relaas van de Duitse Wara, een munt die net als de Wörgl was bedoeld als lokaal ruilmiddel, maar die zo goed werkte, dat ze binnen een jaar door ruim duizend winkels in Duitsland werd geaccepteerd. Ook hier kreeg de regering het benauwd en ook hier probeerde de regering de munt illegaal te verklaren. Toen de rechtbank daar een stokje voor stak, verbood ze de munt alsnog, via een zogenaamde noodverordening. Zie Sacred-Economics.com. De reden hiervoor droeg ik al in deel II aan (zie ‘De leukste rekensom’): mensen die volgens eigen structuren en spelregels leven, laten zich moeilijker onder de duim houden. En voor systemen die hun bestaansrecht aan controle en afhankelijkheid ophangen, zijn autonome mensen doodeng.
Dat was het slechte nieuws; nu het goede nieuws: eigenwijs geld heeft zich niet van tafel laten vegen.
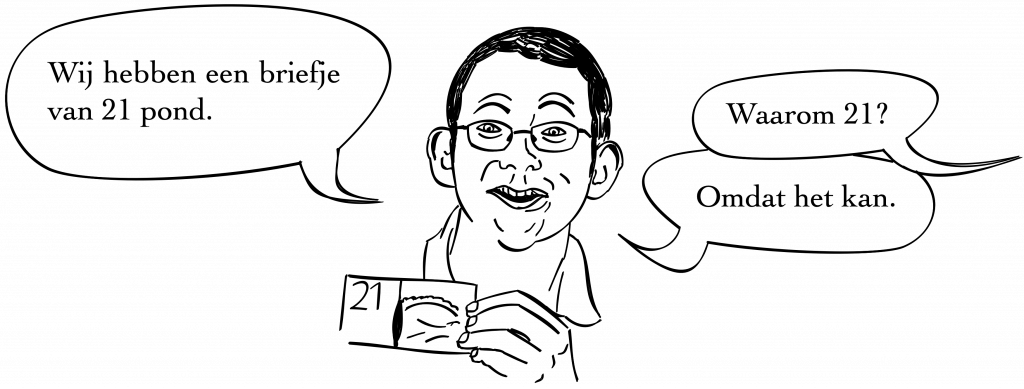
Dit is Rob Hopkins, één van de initiatiefnemers van de Totnes Pound, een lokale munt vernoemd naar het Engelse stadje Totnes.
‘Toen we ermee begonnen,’ vertelt hij in de documentaire Tomorrow, ‘riepen we eerst een commissie in het leven, met daarin een stel eminente alternatieve economen. We vroegen hen: “Mogen we dit doen? Mogen we gewoon geld drukken en doen alsof het geld waard is?”
De economen zeiden: “Geen idee. Doe het en kijk wat er gebeurt.”
Dus zijn we het gewoon gaan doen.’6Tomorrow gebruikt leuke, levendige en confronterende voorbeelden om een wereld te laten zien die wél kan. Aan bod komen mensen die voedsel verbouwen volgens permacultuur-principes, energieverbruik op grote schaal verminderen en verschonen, lokale en creatieve munteenheden in het leven roepen, opkomen voor hun universele rechten en kinderen zien als medemensen in plaats van toekomstige productiemiddelen. Een inspirerende, hoopgevende en zingevende film, waarover meer op GeldGaatNooitOverGeld.org/tomorrow.
De gemeenschap van Totnes had eenzelfde motivatie als het bestuur van Wörgl. De wildgroei van grote supermarkten, winkelketens en internationale bedrijven, bracht lokale bedrijvigheid steeds verder in het gedrang. Steeds meer van het geld dat mensen in Totnes uitgaven, werd gebruikt om rente op leningen te betalen, dividend uit te keren aan aandeelhouders en huur over te maken naar grootgrondbezitters.
Hoe kan een lokale munt zoiets omdraaien? Rob maakt een prachtige analogie: ‘Toen ik achttien was, klaar met school, ging ik mijn rapport halen. Ik had het niet zo goed gedaan. Terwijl ik in de zon zat en naar mijn schoolvrienden keek, dacht ik: “Wij zijn zo hopeloos, zo nutteloos, wij allemaal. Als we zouden aanspoelen op een verlaten eiland zouden we niet eens weten hoe we elkaar moesten opeten.”
‘We hadden geen vaardigheden. En wanneer mensen zonder vaardigheden elkaar ontmoeten, ontstaat er een hele andere relatie dan wanneer mensen elkaar ontmoeten en voelen dat ze alles kunnen. Dus wanneer twee gemeenschappen of twee economieën met elkaar uitwisselen, terwijl ze allebei volledig afhankelijk zijn van importproducten en zelf niets meer maken, dan is de kwaliteit van hun relatie heel anders dan op plekken waar mensen weerbaarheid hebben gecreëerd, waar ze een sterke lokale voedselcultuur hebben, waar ze zelf energie opwekken en zelf hun watervoorziening beheren.’7Eveneens uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow.
Anders gezegd:

Een weerbare economie wordt gebouwd door mensen die veel van hun zaken lokaal doen, maken en uitwisselen.

Hoe meer je als gemeenschap via lokale wegen in je behoeftes kunt voorzien, hoe minder vatbaar je bent voor de spelregels (plus problemen) die nationale munten en grote bedrijven met zich mee brengen.

Om dit soort weerbaarheid te creëren, zegt Rob, dient geld te circuleren in plaats van te vertrekken: ‘In Totnes is dit biljet 21 pond waard, in het stadje hiernaast is het waardeloos.’
De Totnes Pound deed twaalf jaar dienst, totdat ze in 2019 uit de roulatie werd gehaald. Teveel mensen waren digitaal gaan betalen en de Totnes Pound bestond alleen op papier en in muntvorm. Anders dan in Wörgl, betekende dit echter niet het einde van Totnes’ lokale economie. In Totnes hadden ze namelijk al kaas gegeten van gemeenschapsvorming. Om een aantal voorbeelden te noemen:

Caring Town Totnes is een lokaal netwerk van meer dan tachtig organisaties, die hun krachten bundelen om de lokale sociale en gezondheidszorg naar een hoger plan te brengen.8Zie Caringtown.org.uk.

Het REconomy Centre is een co-werkplek, vraagbaak en steunpunt voor nieuwe, duurzame ondernemingen en lokale investeerders. Het centrum organiseert jaarlijks een ‘Local Entrepreneur Forum’ om ethische en duurzame bedrijfsplannen te crowdfunden.9Zie Reconomycentre.org.

De Totnes Community Development Society zamelt geld in om lokale projecten tot leven te brengen. Eén zo’n project vindt plaats op het terrein waar een grote zuivelfabriek ooit honderden inwoners in dienst had. Samen met inwoners wordt het terrein herontworpen tot een buurt met betaalbare huisvesting en plek voor lokale, duurzame ondernemers.10Zie Totnescommunity.org.uk.
En zo zou ik nog even kunnen doorgaan.
Totnes mag een klein stadje heten, maar dat is niet af te lezen aan de legio initiatieven die er zijn opgestart.11Brendan Barrett, ‘Demise of Totnes pound won’t stop this English town pushing back against austerity.’ The Conversation, 14 juni 2019, Theconversation.com. Daar komt bij dat het Totnes nog steeds lukt om winkelketens en fastfoodrestaurants te laten schitteren door afwezigheid. Wie door het stadje loopt, vindt geen eenheidsworst, maar een diverse mix van onafhankelijke cafés, restaurants, liefdadigheidsinitiatieven en winkels die biologisch voedsel, kleding, kunst, antiek en meubels verkopen.12Idem.
Alternatieve munten zijn geen alles-reddend medicijn, maar omdat vrijwel iedereen in westerse maatschappijen dagelijks met geld omgaat, kan lokaal geld een enorm krachtige, symbolische bron van inspiratie zijn. Zo deed het voorbeeld van Totnes tientallen Engelse gemeentes volgen, waaronder Bristol, een stad met vierhonderdduizend inwoners. Daar kunnen inwoners sinds 2012 gebruik maken van de Bristol Pound. Honderden winkeliers doen mee en sommigen geven korting aan mensen die met de lokale munt betalen.13Zie bijvoorbeeld En.wikipedia.org/wiki/Bristol_Pound.

‘Als je weet wat voor impact het geld gaat hebben dat je uitgeeft,’ vertelt één van de initiatiefnemers, ‘omdat je de mensen kent aan wie je het uitgeeft en je ook de mensen kent aan wie zij het uitgeven, dan wordt je je bewust van hoe de economie om je heen in elkaar zit, en dan wordt die economie transparanter.’14Uit de eerder genoemde documentaire Tomorrow en uit Shane Hickey, ‘The innovators: the Bristol pound is giving sterling a run for its money’. The Guardian, 7 juni 2015, Theguardian.com.
Waarom zouden we een transparante economie willen? Omdat duistere zaken in een transparante economie moeilijker stand houden. Hoe meer we zien wat er met ons geld gebeurt, hoe meer we gestimuleerd worden om te zien dat we een keuze hebben, hoe groter de kans dat we die keuze op een positieve manier benutten.
De Bristol Pound zou uitgroeien tot de grootste alternatieve munt van de Britse eilanden. In de hoogtijdagen deden 650 bedrijven mee en ging er jaarlijks meer dan een miljard Bristol pond van hand tot hand. Verreweg de meeste transacties gaan inmiddels via een digitaal betaalsysteem en terwijl ik deze woorden schrijf, zijn de initiatiefnemers bezig met een nieuw platform genaamd Bristol Pay. Dit platform gaat ervoor zorgen dat ook de transactiekosten van het huidige digitale betaalsysteem (op dit moment goed voor zo’n zestig miljoen pond per jaar) in de stad blijven circuleren in plaats van naar grote, internationale betaalbedrijven verdwijnen.
Dit is echter niet de enige reden. Net als in Totnes, realiseerden ze zich in Bristol dat een lokale, duurzame, liefdevolle economie op veel meer draait dan een lokale munt. Bristol Pay wordt daarom een platform waarop gemeenschapsprojecten tot leven kunnen komen, waarop bewoners en bedrijven worden betrokken bij ecologische en sociale uitdagingen, en waarop mensen kunnen borgen dat het stadsbestuur een gezonde koers blijft varen.15Zie Bristolpound.org/where-we-are-going (laatst bekeken op 1 december 2021), ‘Marking the End of the Bristol Pound, and the Start of Something New’ (Bristolpound.org/6705-2) & ‘Looking to the Future’ (Bristolpound.org/future-vision).
Ook in Nederland
In 2014 verscheen in Rotterdam de eerste Dam. De munt was bedoeld als stimulans voor lokale ondernemers om diensten met elkaar uit te wisselen, maar inmiddels is er een volwaardig digitaal platform en kunnen ook particulieren ‘Dammen’.
De stichting waarin de Dam is ondergebracht, zet in op een eerlijk, duurzaam en lokaal geldsysteem waarin mensen elkaar steunen in plaats van beconcurreren. Dit zijn de spelregels:

De saldi van alle Dam-rekeningen (inclusief die van de stichting) zijn bij elkaar opgeteld altijd nul Dam.
Elke Dam die je uitgeeft, gaat voor honderd procent naar een mede-Dammer.
Over een positief saldo betaal je maandelijks 1 procent als contributie aan de organisatie (feitelijk is dit een negatieve rente, oftewel een stimulans om je Dammen te laten rollen in plaats van vast te houden).
In de min staan, kost niets.
Je kunt rentevrij krediet krijgen, zonder moeilijke vragen en zonder bewijs van kredietwaardigheid.
Maar… Als je vooral neemt en louter in de min blijft staan, zet je jezelf buitenspel.
Op dit moment beslist de stichting nog over de gevolgen van je Damgedrag, maar ze lijkt te koersen op een zelfcorrigerend mechanisme. ‘Dam probeert als nieuw ruilmiddel zo transparant mogelijk te zijn’, staat er op de website. ‘Dat kan dus betekenen dat de Stichting in de toekomst je saldo of transactievolume voor andere rekeninghouders inzichtelijk maakt.’16Zie Rotter-dam.nl.
Nu kun je dat laatste een inbreuk op privacy noemen, maar ik zie dat anders. In Angaangaqs cirkel is transparantie een logisch en gewenst principe. In Totnes en Bristol stimuleert een lokale munt bewuster koopgedrag, onder andere door mensen meer inzicht te geven in wat hun geld doet. Als ik dan kijk naar de Dam, zie ik een groep mensen die spullen, diensten en wellicht zelfs hun leven met elkaar delen, om zichzelf én een groter geheel te helpen. Daar volledige transparantie in creëren, vind ik geen inbreuk op privacy, maar een goed idee.
Wat ik het leukste vind aan alternatieve munten, is dat ze allemaal op hun eigen manier uiting geven aan hetzelfde verlangen: een gelijkwaardige, creatieve en krachtige samenleving.

In Amsterdam-Oost kun je diensten uitwisselen via een tijdbank. Elk uur dat je iets voor iemand doet, staat gelijk aan één Makkie. Of je nu arts of vuilnisman bent, iemands badkamer verft of een coachingsessie geeft: een uur is een uur en een uur is één Makkie. En natuurlijk! Waarom zou mijn tijd waardevoller zijn dan die van jou?17Zie Makkie.cc.

En waarom je munt beperken tot een stad of buurt? Waarom niet, zoals United Economy heeft gedaan, een handelsnetwerk opzetten voor duurzame en sociale ondernemingen in heel Nederland, zodat ze via ‘een zuiver ruilmiddel, zonder rente en speculatie’, ook voorbij dorps- en stadsgrenzen diensten met elkaar kunnen uitwisselen?18Zie Unitedeconomy.nl.

In 2020 zijn twee stichtingen, STRO en Ons Geld, een samenwerking aangegaan om in Nederland een coöperatieve kredietinstelling op te zetten. Het idee is dat deze coöperatie geld op een transparante en verantwoorde wijze door Nederland laat circuleren, waarbij zowel de lusten als de risico’s gezamenlijk door alle aangesloten leden worden gedragen.19Zie Socialtrade.nl & Onsgeld.eu/algemeen/samenwerking-met-stro.
En zo zou ik nog even kunnen doorgaan.
Decentraal georganiseerde alternatieven voor nationale geldsystemen worden net als groen goud al eeuwen in het leven geroepen.In die zin heeft internet ons niets nieuws gebracht, behalve ruimere mogelijkheden.
Om op die mogelijkheden in te gaan, wil ik nog één munt benoemen, één die deze mogelijkheden volop benut én heel ver gaat in het herschrijven van de nu nog gangbare spelregels.
Seeds
Seeds werd in 2019 gelanceerd als ‘een betaalplatform en financieel ecosysteem om de mensheid te bekrachtigen en onze planeet te genezen’.20Zie Joinseeds.earth. Het basisidee is simpel: mensen en organisaties helpen, belonen en financieren omdat ze zich inzetten voor een gezondere, rechtvaardigere planeet.
Of je nu als individu of als organisatie lid wordt van Seeds, je betaalt geen rente of transactiekosten om het digitale platform en betaalmiddel te gebruiken. Wil je iets starten dat bijdraagt aan de missie van Seeds, dan ben je dus vrij van de kosten die in normale geldsituaties alleen al aan transacties opgaan (en die behoorlijk kunnen oplopen, zoals ze onder andere in Bristol ontdekten).
Tot zover weinig nieuws. Nu het (voor mij althans) bijzondere: je kunt Seeds verdienen door

Seeds uit te geven en te ontvangen,
ideeën voor platform-verbeteringen aan te dragen en/of te realiseren,
samen te werken in plaats van te beconcurreren,
projecten te initiëren die gemeenschappen en de aarde helen,
je stem uit te brengen op projectvoorstellen, op campagnes en via referendums.
Kortom: Seeds is digitaal groen goud. Geld dat aan bomen groeit, vrij van rente en vrij van destructieve beleggingspraktijken.
Iedereen die bij Seeds instapt, wordt mede-eigenaar van de Seeds-coöperatie. Als lid heb je een stem in hoe het platform werkt en wat er met de Seeds gebeurt die de coöperatie beheert. De kracht van jouw stem wordt niet bepaald door hoeveel Seeds je op je bankrekening hebt, maar door hoeveel je bijdraagt aan het doel van Seeds.
Terwijl ik deze woorden schrijf, staat Seeds vers op mijn netvlies en heb ik het naadje van de kous nog te ontdekken, maar afgaand op wat ik van gebruikers zie en hoor, belooft het één van de meest intelligente en vooruitstrevende financiële initiatieven te zijn op onze weg naar een eerlijke, duurzame, sociale en veerkrachtige samenleving. En mocht het deze belofte niet waarmaken, dan is het in ieder geval een briljant probeersel waar we ontzettend veel van kunnen leren.21Om meer over Seeds te leren en eventueel in te stappen, zie Seedslibrary.com & Joinseeds.earth.
Een financieel ecosysteem?
In de nu nog gangbare economieles wordt ons verteld dat we één munt nodig hebben om een gezonde, efficiënte economie en samenleving te creëren.
Wat flauwekul is.
Onze huidige geldsystemen zijn monoculturen: starre en tegelijkertijd kwetsbare bouwsels die kunstmatig gezond worden gehouden en bij het geringste probleem volledig in elkaar kunnen storten.
Wat betekent ‘monocultuur’? Laat ik de industriële landbouw en veeteelt als voorbeeld nemen. In onze huidige bio- en agro-industrieën zijn grond, planten, dieren en mensen nauwelijks bestand tegen ziekte, brand, erosie, uitsterving en pech. De Schotse boer Rob Pollock en zijn familie, bij wie ik tijdens mijn reis zonder geld aanklopte (Zie deze pagina in hoofdstuk 5), waren een treffend voorbeeld. Jarenlang bezigden ze zich met de grootschalige teelt van slechts enkele gewassen. Als één gewas mislukte, kwam het voortbestaan van het hele boerenbedrijf in gevaar. Ging het verbouwen van de gewassen goed, dan was er nog de kans dat één of meerdere supermarktketens aan wie ze verkochten, daags voor de oogst zouden bellen met het bericht: ‘Nee, we kopen bij jullie toch niet in dit jaar.’
Voordat de Pollocks het roer omgooiden, waren ze net zo kwetsbaar als de nu nog heersende financiële structuren. We hebben dan wel dollars, euro’s, yens, ponden enzovoorts, maar die draaien allemaal op dezelfde renteregels en zijn zo met elkaar verstrengeld geraakt, dat we nauwelijks kunnen spreken van verschillende valuta. Als één steen uit de toren het begeeft, gaat de rest ook tegen de vlakte.
Sinds 1970 zijn er wereldwijd ruim honderdveertig bankcrashes en tweehonderd financiële crises geweest. De zogenaamde oplossing voor deze constructiefout, is miljarden euro’s pompen in regio’s die in crisis verkeren. Geld dat binnen de kortste keren richting belastingparadijzen en internationale beurshandelaren verdwijnt, met als resultaat dat de zogenaamd geholpen regio’s nog zwakker en afhankelijker worden.22Uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow.
Om de vergelijking rond te maken: wie zijn boerenbedrijf laat draaien op de teelt van slechts een paar gewassen of dieren, kan door één ziekte of plaag volledig platgelegd worden. De zogenaamde oplossing voor deze constructiefout? Pesticiden spuiten en antibiotica toedienen. Medicijnen die het probleem alleen maar erger maken, omdat er steeds meer gespoten en toegediend moet worden om planten en dieren ‘gezond’ te houden, terwijl het biodiverse leven dat de boel in balans zou kunnen brengen alleen maar verder verdelgd en weggejaagd wordt.
En dan zijn er nog de grote supermarkten, die zomaar kunnen bellen met het bericht: ‘Nee, toch niet dit jaar.’
Kortom: als ons huidige financiële systeem het laat afweten, blijft er weinig over dat de klappen kan opvangen.
Moeten we dan van ons huidige geld af om een gezond financieel systeem te creëren? Nee. Tenminste, niet per se. Over de Totnes Pound vertelde Rob bijvoorbeeld: ‘We doen dit niet om van de Britse Pond af te komen. Onze munt is een complementaire munt. Ze loopt ernaast.’23Uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow.
Laat ik dus het volgende stellen:

Naast de huidige nationale munten is er een wereldwijd geaccepteerde munt, bijvoorbeeld Seeds. Deze wereldwijde munt opereert onafhankelijk van overheden of bankbedrijven en stimuleert opbouwend in plaats van afbrekend gedrag.

Verder circuleren er overal ter wereld kleinere, ‘eigen’ munten, ieder met zijn eigen aardigheden en spelregels. Deze kleinere munten helpen lokale gemeenschappen veerkracht op te bouwen, misschien wel eerst door bloot te leggen wat ze aan vaardigheden, middelen en talenten missen om veerkrachtig te zijn.
Vanaf dan kunnen we spreken van een financieel ecosysteem. Een divers systeem dat gezonde regio’s gezond houdt en zwakke regio’s helpt om sterk te worden.24Voor een treffende en beeldende uitleg van het diversiteitsprincipe, zie de hierboven genoemde documentaire Tomorrow.
Om zo’n ecosysteem waar te maken, hoeven we grotere geldsystemen niet te dwingen tot verandering. Munten en standaarden kunnen naast elkaar bestaan — met een belangrijke kanttekening: als de gevestigde financiële orde niet tijdig mee gaat surfen op de golf van verandering, zet ze zichzelf vroeg of laat buitenspel.
Veranderkracht
De grootste kracht van alternatieve en complementaire geldsystemen, zit voor mij in de symboliek die er vanuit gaat. Neem dat biljet van 21 pond bijvoorbeeld, samen met de persoon die het vasthoudt:
Alleen al dit aanzicht inspireert me om van mijn omgang met geld het prachtige, in dit boek al een paar keer genoemde idee te maken. Geld als een creatieve, wellicht humoristische herinnering aan een wens die we volgens mij allemaal in ons dragen: onszelf, elkaar en de aarde waardering, dankbaarheid en liefde geven.
_
- 1Dit zijn niet Silvio’s woorden. Het zijn mijn woorden. Ter info en ter voorkoming van verwarring ☺︎. ↩︎
- 2Peter Giesen, ‘Slapend rijker’. De Volkskrant, 19 april 2014. ↩︎
- 3Voor de video waarin Angaangaq hierover vertelt, zie GeldGaatNooitOverGeld.org/schathemeltjerijk. ↩︎
- 4Informatie over de Wörgl en Silvio Gesells negatieve rente haalde ik onder andere uit: Charles Eisensteins Sacred Economics (zie Sacred-Economics.com), Mindcontagion.org/money/hm1930.html, Panacea-bocaf.org/theworglschillings.htm & En.wikipedia.org/wiki/Wörgl. ↩︎
- 5In Sacred Economics beschreef Charles Eisenstein bijvoorbeeld ook het relaas van de Duitse Wara, een munt die net als de Wörgl was bedoeld als lokaal ruilmiddel, maar die zo goed werkte, dat ze binnen een jaar door ruim duizend winkels in Duitsland werd geaccepteerd. Ook hier kreeg de regering het benauwd en ook hier probeerde de regering de munt illegaal te verklaren. Toen de rechtbank daar een stokje voor stak, verbood ze de munt alsnog, via een zogenaamde noodverordening. Zie Sacred-Economics.com. ↩︎
- 6Tomorrow gebruikt leuke, levendige en confronterende voorbeelden om een wereld te laten zien die wél kan. Aan bod komen mensen die voedsel verbouwen volgens permacultuur-principes, energieverbruik op grote schaal verminderen en verschonen, lokale en creatieve munteenheden in het leven roepen, opkomen voor hun universele rechten en kinderen zien als medemensen in plaats van toekomstige productiemiddelen. Een inspirerende, hoopgevende en zingevende film, waarover meer op GeldGaatNooitOverGeld.org/tomorrow. ↩︎
- 7Eveneens uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow. ↩︎
- 8Zie Caringtown.org.uk. ↩︎
- 9Zie Reconomycentre.org. ↩︎
- 10Zie Totnescommunity.org.uk. ↩︎
- 11Brendan Barrett, ‘Demise of Totnes pound won’t stop this English town pushing back against austerity.’ The Conversation, 14 juni 2019, Theconversation.com. ↩︎
- 12Idem. ↩︎
- 13Zie bijvoorbeeld En.wikipedia.org/wiki/Bristol_Pound. ↩︎
- 14Uit de eerder genoemde documentaire Tomorrow en uit Shane Hickey, ‘The innovators: the Bristol pound is giving sterling a run for its money’. The Guardian, 7 juni 2015, Theguardian.com. ↩︎
- 15Zie Bristolpound.org/where-we-are-going (laatst bekeken op 1 december 2021), ‘Marking the End of the Bristol Pound, and the Start of Something New’ (Bristolpound.org/6705-2) & ‘Looking to the Future’ (Bristolpound.org/future-vision). ↩︎
- 16Zie Rotter-dam.nl. ↩︎
- 17
- 18Zie Unitedeconomy.nl. ↩︎
- 19
- 20Zie Joinseeds.earth. ↩︎
- 21
- 22Uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow. ↩︎
- 23Uit de documentaire Tomorrow. Zie GeldGaatNooitOverGeld.org/tomorrow. ↩︎
- 24Voor een treffende en beeldende uitleg van het diversiteitsprincipe, zie de hierboven genoemde documentaire Tomorrow. ↩︎