Ruilen met rente
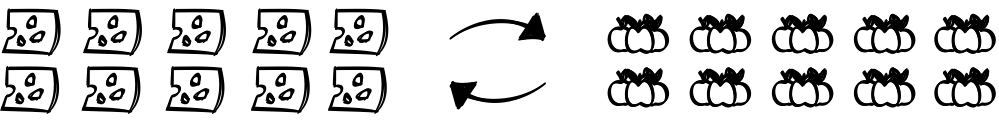
Dat elfde briefje van tien euro, dat niet bijgemaakt wordt en wel terugmoet naar de man met de lakschoenen, heet ook wel ‘rente’. En zodra rente het verhaal in komt, beginnen spelers hun gedrag te veranderen. Kon jij je spullen eerst nog ruilen voor evenveel andere spullen,
moet je de spullen die je nu hebt opeens zien te ruilen voor meer spullen straks.
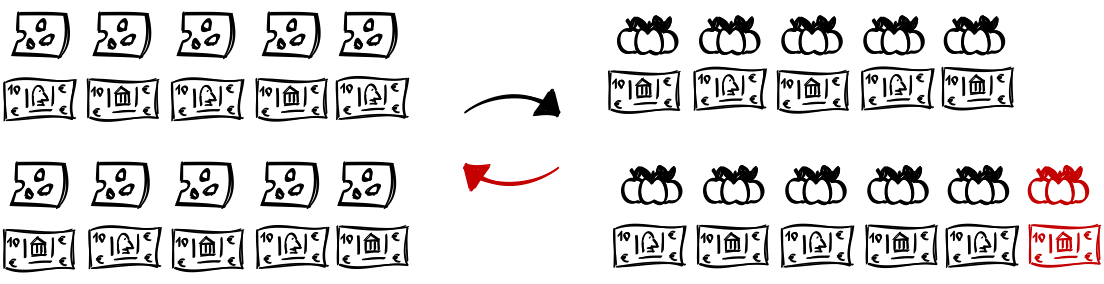
Het extra briefje dat je straks moet ophoesten, creëert een tekort. Of beter gezegd: een illusie van tekort. De man met de lakschoenen verandert immers niets wezenlijks aan de situatie in het dorp. Het is de afspraak die hij in het leven roept, samen met jullie akkoord op de afspraak, die een tekort creëert. Net had je nog genoeg; opeens heb je te weinig. Net wist je nog niet wat ‘onderhandelen’ betekent; opeens is onderhandelen noodzaak.
Hier valt van alles op aan te merken. Bij mij komt in ieder geval het volgende op:
- ‘Ik heb helemaal geen geld geleend. Mijn geld is van mij, dus niemand die een elfde briefje bij me kan komen halen.’
- De wereld stopt niet bij de grenzen van het dorp. Spullen kunnen we bijmaken en geld is altijd wel ergens te vinden. Hoezo tekort?
- Oké, we moeten straks meer dan nu. Wat is er mis met meer? Waarom genoegen nemen met wat er is als we dingen ook mooier, sneller en meer kunnen maken? Daar hebben we toch talenten voor?
Laat ik alle drie deze opmerkingen ontleden, te beginnen bij de eerste.
‘Ik heb helemaal geen geld geleend.’
De woorden ‘rente’ en ‘lening’ zijn in veel gevallen met elkaar getrouwd. Bij een lening hoort schuld en bij schuld moet je rente betalen. Zonder lening heb je geen schuld en betaal je dus ook geen rente, zou je zeggen.
In de wereld van geld gaat deze logica niet op. Geld in je portemonnee en op je bankrekening, geleend of niet, is namelijk een schuld. Met bijbehorende renteverplichting.
Hoe kan dit?
Geld wordt bijna overal ter wereld geboren als een rentedragende schuld. Elke euro, dollar, yen, pond enzovoorts is in omloop gekomen doordat iemand ergens geld leende van een bank, met rente. Nagenoeg al het geld dat in omloop is, moet dus vroeg of laat terug naar een bank, met rente.
‘Nou en?’ kun je dan vragen. ‘Wat kunnen die paar procent me maken?’
Meer dan veel mensen denken. Stel bijvoorbeeld dat je een huis wilt kopen en daarvoor een lening afsluit met een looptijd van dertig jaar. Dan heb je aan het eind van de rit twee tot tweeënhalf keer het door jou geleende bedrag mogen terugbetalen. Een paar procent, bovenop een paar procent en dat elk jaar opnieuw, wordt vanzelf een berg.
Nu is het zo dat je zelf besluit om een lening af te sluiten. Hoe vrij of onvrij je je ook voelt bij het aangaan van de afspraak, jij gaat ermee akkoord dat je meer moet teruggeven dan je ontvangt. Je kunt dus besluiten om geen lening af te sluiten. Daarnaast kun je besluiten dat het je een worst zal wezen dat jouw geld een rentedragende schuld is. Jij bepaalt zelf wat je ermee doet en niemand die het van je terug kan vragen.
Logisch, zou ook ik zeggen. Er is alleen nog een andere vorm van rente, waar je volgens mij niet moedwillig voor hebt getekend.
Inflatie is zo normaal dat bijna niemand er vragen bij stelt. Als kind wist ik bijvoorbeeld al dat het niet lang zou duren voordat een dubbele raket geen vijfendertig guldencent (omgerekend zo’n vijftien eurocent) maar veertig guldencent zou kosten. De waaromvraag stelde ik niet. Dingen worden gewoon elk jaar duurder.
Een kwart eeuw later ben ik benieuwd naar de dubbele-raketkoers. Een korte speurtocht op internet brengt me bij het volgende:
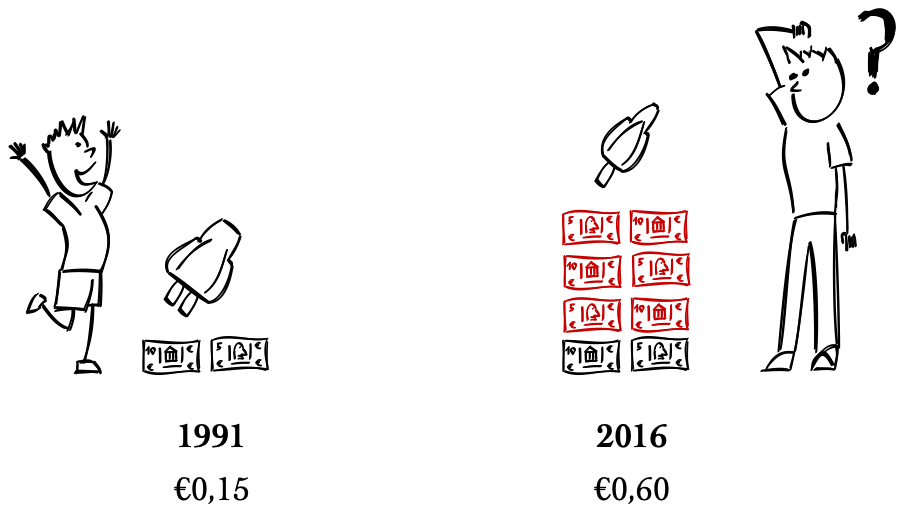
Vier keer zoveel voor de helft van hetzelfde. Gewoon, omdat dingen elk jaar duurder worden. Logisch toch?
Ehm…
Nee.
Of wel.
…
Eigenlijk hebben we geen idee.
Experts vermoeden dat inflatie optreedt wanneer de hoeveelheid geld in een land sneller groeit dan de economische productie van dat land. De redenatie hierachter gaat als volgt: wanneer mensen meer kunnen kopen, gaan ze meestal ook meer kopen. Als er dan niet evenveel meer dingen worden gemaakt, willen mensen meer kopen dan er verkocht kan worden. Bij veel ondernemers en winkeliers gaat dan een lampje branden: ‘Oké, als mensen zo graag willen en ik heb niet meer dan ik heb, gooi ik mijn prijzen omhoog. Verdien ik lekker meer.’
Kortom: zodra je meer geld nodig hebt voor hetzelfde product, gaat de koopkracht van je geld omlaag.
Dit werkt op alle terreinen door. Wanneer er bijvoorbeeld meer huizenkopers zijn dan huizen te koop, gaan de vraagprijzen van huizen omhoog. Huizenkopers zien dit gebeuren, gaan over elkaar heen bieden en doen de huizenprijzen verder stijgen. Huizenbezitters zien deze verdere stijging gebeuren, zetten hun huis te koop, doen een extra schepje bovenop de prijs die ze denken te kunnen krijgen, enzovoorts.
Nu wil de grap dat ondernemers, winkeliers, makelaars en huizenbezitters hun prijzen sowieso elk jaar verhogen. Dingen worden immers elk jaar duurder, ook voor mensen die dingen verkopen, dus daar kun je je maar beter op voorbereiden.
Kortom: dingen worden elk jaar duurder omdat men verwacht dat dingen elk jaar duurder worden.
Zijn dit de twee oorzaken van inflatie? Zijn er misschien nog meer? Ik ben nog niemand tegengekomen die het weet. Wel bekend is dat centrale banken de neiging hebben om inflatie te promoten en zelfs te beïnvloeden. Bij inflatie doen winkeliers en ondernemers namelijk hun prijzen omhoog. En als prijzen stijgen, gaan mensen harder werken om hetzelfde te kunnen blijven kopen. En als mensen harder gaan werken, gaat de economie harder groeien.
Waarom willen we dat de economie harder groeit? Daar kom ik later in dit hoofdstuk op terug. Voor nu wil ik zeggen dat inflatie leuk is bedacht, tot we de medaille omdraaien. Inflatie betekent namelijk dat ‘ons’ geld voortdurend minder waard wordt. Anders gezegd: bij een vast inkomen worden we elk jaar armer.
Inflatie is rente in vermomming. Geld gebruiken, betekent feitelijk dat je ruilt met rente.
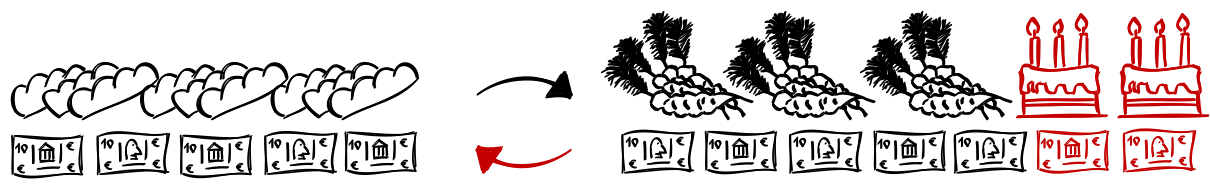
‘Wacht eens even’, zou je nu kunnen zeggen. ‘Wat als ik geen geld heb geleend én er is op dit moment geen inflatie? Dan betaal ik toch geen rente?’
Helaas.
Bedrijven sluiten vaak een lening af om dingen te kunnen kopen, zodat ze producten kunnen maken of diensten kunnen leveren. Omdat bedrijven bijna altijd samenwerken met andere bedrijven, loopt er van grondstof naar eindproduct een hele keten van leningen.
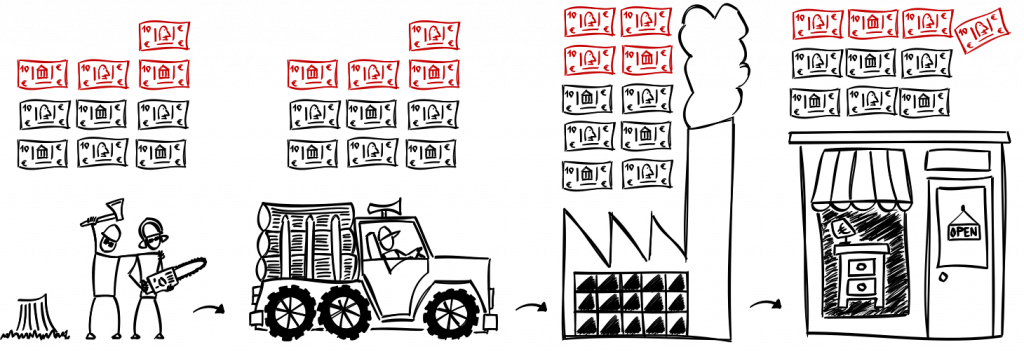
Tegen de tijd dat producten en diensten in een winkel liggen, bestaat gemiddeld 35 tot 40 procent van de prijs uit een doorberekende rentelast, zo blijkt uit onderzoek.1Deze cijfers komen uit Margrit Kennedy’s boek Occupy Money. Ze baseert zich op een onderzoek uit 2006. Rente kennende, zal het percentage inmiddels hoger zijn dan 35 tot 40 procent. Meer over haar boek vind je op Newsociety.com. Met andere woorden: 35 tot 40 procent van al het geld dat wij uitgeven, wordt gebruikt om rente op leningen terug te betalen. Dus zelfs als we geen geld lenen, er geen inflatie is en we alleen maar onschuldig winkelen, verhuist een flink deel van ‘ons’ geld van de winkelstraat naar een schuldeiser.
Nu kunnen we ook hier geen probleem van maken. ‘Waarom niet even wachten tot iedereen netjes zijn lening heeft afbetaald?’ kunnen we bijvoorbeeld vragen.
Helaas. Geen optie. Tenminste, niet met het geld dat momenteel in omloop is.
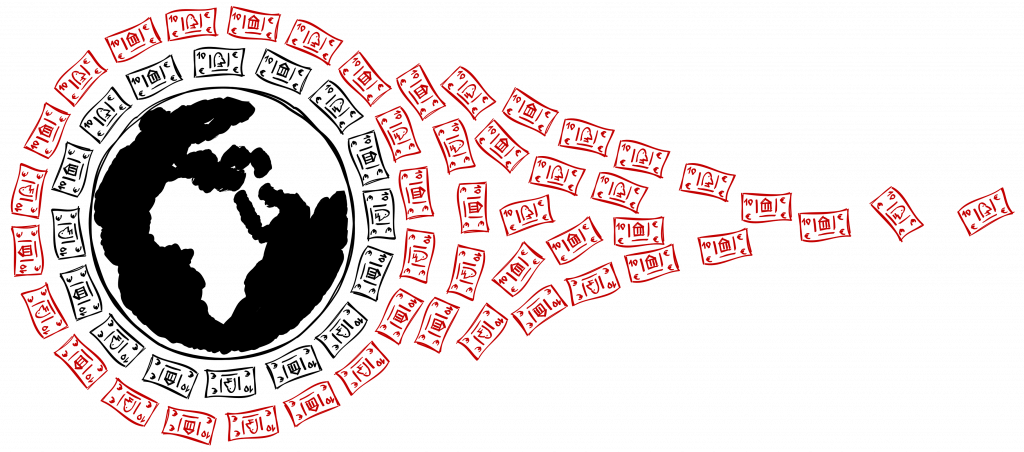
Aan alles dat wereldwijd gemaakt en verkocht wordt, kleeft bijna drie keer zoveel schuld. Met andere woorden: voor elke euro, pond, yen, dollar enzovoorts die van handen wisselt, moeten er bijna drie terug naar een bank.2McKinsey Global Institute, een bedrijf dat zich onder andere bezighoudt met soep maken van de wereldeconomie, presenteerde deze berekening aan het begin van 2015. Rente kennende zal het inmiddels om meer gaan dan drie keer zoveel schuld. Het volledige artikel, ‘Debt and (not much) deleveraging’, is te vinden op Mckinsey.com.
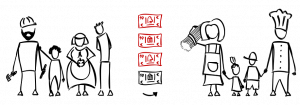
Oftewel:
Hoe ik de zaak ook wend of keer, overal kom ik uit bij dezelfde slotsom. ‘Ons’ geld, geleend of niet, is een schuld met bijbehorende renteverplichting. Als je ervoor kiest om een door de banken geaccepteerd betaalmiddel te gebruiken (wat bijna iedereen doet, waardoor het nogal moeilijk is om er niet voor te kiezen), dan handel je in schuld en werk je voor schuld. Kies je er daarnaast voor om niet elk jaar meer geld te verdienen, maak je jezelf elk jaar armer.
_
- 1Deze cijfers komen uit Margrit Kennedy’s boek Occupy Money. Ze baseert zich op een onderzoek uit 2006. Rente kennende, zal het percentage inmiddels hoger zijn dan 35 tot 40 procent. Meer over haar boek vind je op Newsociety.com. ↩︎
- 2McKinsey Global Institute, een bedrijf dat zich onder andere bezighoudt met soep maken van de wereldeconomie, presenteerde deze berekening aan het begin van 2015. Rente kennende zal het inmiddels om meer gaan dan drie keer zoveel schuld. Het volledige artikel, ‘Debt and (not much) deleveraging’, is te vinden op Mckinsey.com. ↩︎