Even tussendoor (en omdat bewegend beeld soms beter werkt dan stilstaand beeld): ik maakte twee geanimeerde video’s over het verhaal van het dorp en over ruilen met rente. Voor jou, voor (je) kinderen of voor…
» Het verhaal van het dorp
» Ruilen met rente
Laat ik de behandeling van opmerking 1 (‘Ik heb helemaal geen geld geleend’) kort samenvatten.
- Ons geld, zelfs het geld dat we niet hebben geleend, is een lening met bijbehorende renteplicht, bovenop een andere lening met bijbehorende renteplicht, bovenop een berg leningen met bijbehorende renteplicht.
- Al deze leningen kunnen alleen worden afbetaald door nieuwe leningen af te sluiten, met bijbehorende renteplicht…
- waardoor er altijd meer schuld is dan geld — en we altijd meer nodig hebben dan er is.
Dit betekent nog niet dat er een tekort is. Immers, als ik kijk naar opmerking 2: spullen kunnen we bijmaken en geld is altijd wel ergens vandaan te halen. Dus:
Hoezo tekort?
Deze vraagt brengt me op modderig terrein. We kunnen niet eindeloos doorgaan met leningen afsluiten, zou ik zeggen. En als we continu overal rente over moeten betalen, dan is het geld op een gegeven moment toch op, of zoiets?
Nee.
Iets wat heel simpel zou kunnen zijn, is ontzettend complex gemaakt. Als kind dacht ik bijvoorbeeld een keer: ‘Als ik later groot ben, ga ik naar een bank om geld te lenen, zodat ik een huis kan kopen. De bank kan me dat geld lenen, omdat iemand zijn geld bij de bank op een spaarrekening heeft gezet en het niet nodig heeft. Eigenlijk leen ik het geld dus van iemand en niet van de bank. Ik ben benieuwd wie die iemand zal zijn.’
Ik vind dit een logische gedachte. Ik kan geen boor van jou lenen als jij geen boor hebt, dus ook geld zou ik alleen moeten kunnen lenen van mensen die geld hebben.
Echter. Bankiers kunnen iets dat ‘gewone’ mensen niet kunnen: geld scheppen. Banken mogen naar believen geld scheppen en op onze rekening bijschrijven, totdat ze nog maar een fractie (meestal zo’n tien procent) van het door hen geschapen geld als reserve in huis hebben.
Dit scheppen heet ‘fractioneel reservebankieren’ en is het beste uit te leggen met een voorbeeld.
Jan zet twintigduizend euro op een spaarrekening. Hij ontvangt daar elk jaar een paar procent rente op — als hij mazzel heeft, want de spaarrentevoet is tegenwoordig bijna altijd lager dan de heersende inflatie. De bank kan deze twintigduizend euro meteen gebruiken om negen keer zoveel tevoorschijn te toveren, om het resulterende bedrag vervolgens aan jou uit te lenen, met bijbehorende renteplicht.
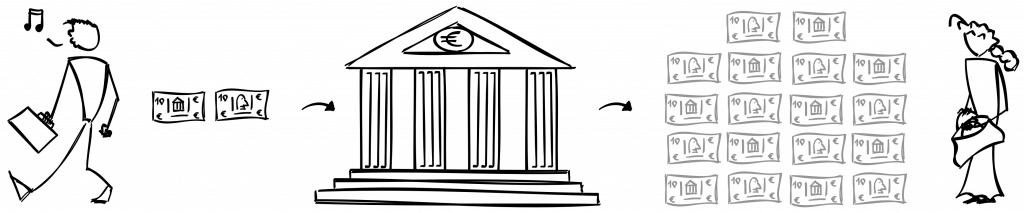
Sluit jij een hypotheek af met een looptijd van dertig jaar, dan betaal je niet alleen dertig jaar lang terug wat er in de eerste plaats niet was; je betaalt ook dertig jaar lang rente over wat er in de eerste plaats niet was.
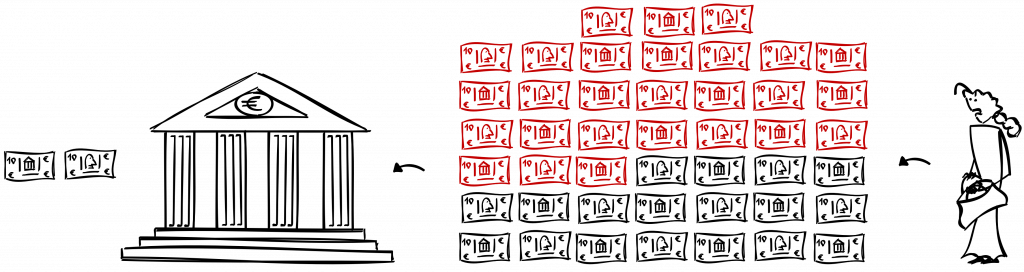
Nu moet de bank het geld dat jij terugbetaalt officieel gezien ‘vernietigen’, oftewel wegstrepen, oftewel onttoveren, zodat wat er in de eerste plaats niet was, na jouw terugbetaling opnieuw niet is. Maar de rente die je terugbetaalt, mag de bank in zijn zak houden. Dit deel van jouw aflossing kan opstapelen tot anderhalve keer het door jou geleende bedrag. Met andere woorden: tegen de tijd dat jij het laatste deel van je lening aflost, heb je de bank negenhonderd procent, keer anderhalf, van Jans spaargeld als rente ‘terugbetaald’.
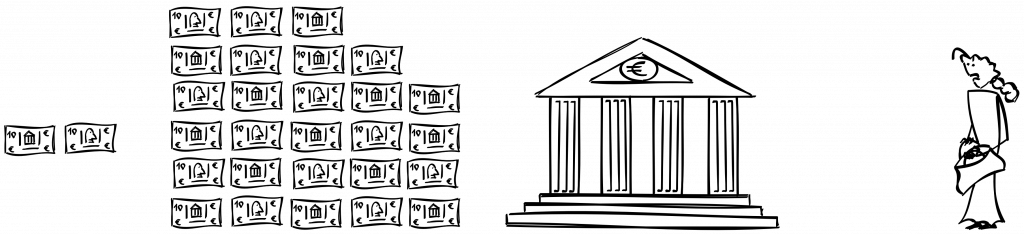
En hier houdt het niet op, want elke keer dat jij een stukje lening met rente terugbetaalt, mag de bank onmiddellijk negen keer zoveel van de door jou betaalde rente scheppen en aan iemand anders uitlenen. Met rente.1Zie Heidi Leenaarts, Onze economie opnieuw uitvinden, te vinden via UnitedEconomy.nl.
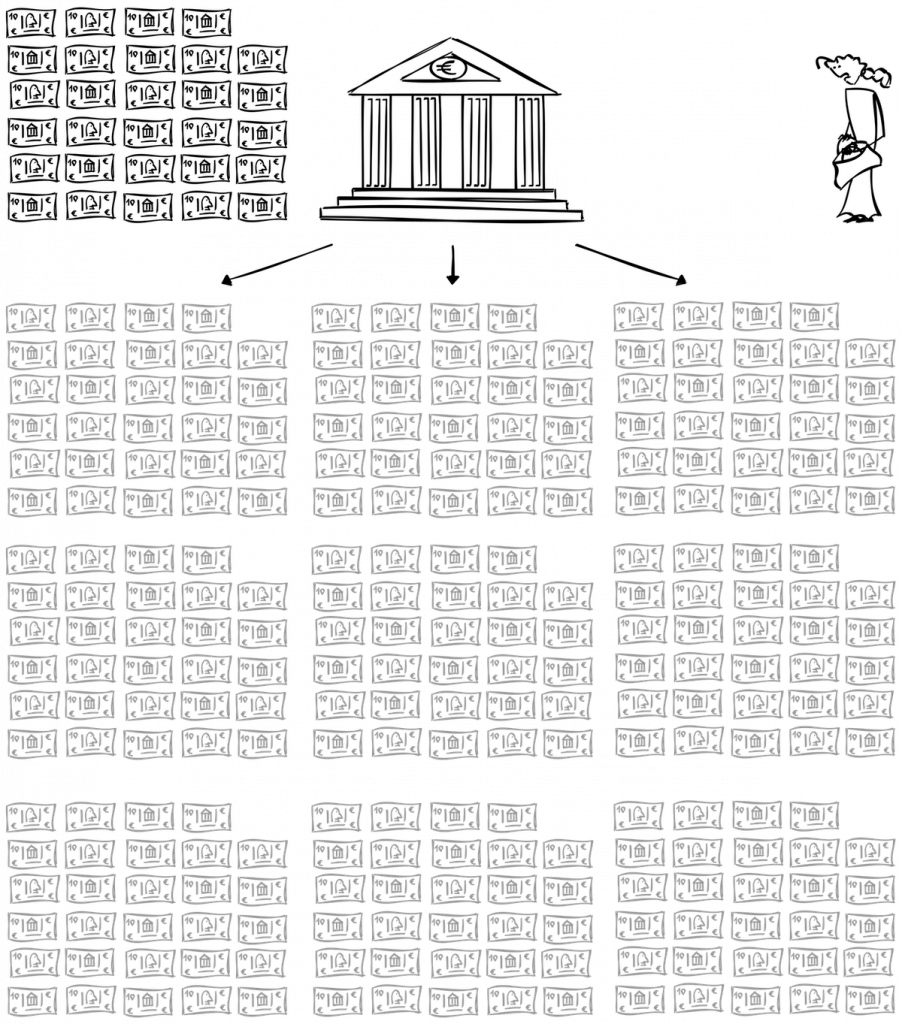
Als ik deze logica doortrek naar het uitlenen van een boor, krijgen we de volgende situatie:
- Ik leen aan jou een boor die ik niet heb.
- We spreken af dat je mij deze boor teruggeeft, plus een extra boor, plus een verlengsnoer.
- Zodra je dit hebt gedaan, leen ik die extra boor plus verlengsnoer negen keer tegelijkertijd uit, onder dezelfde voorwaarden als waaronder ik jou een boor leende die ik niet had.
Ik vind het wonderlijk — en het blijkt nog wonderlijker. De bank heeft namelijk geen Jannen met spaargeld nodig om geld uit te lenen. Banken kunnen vrijwel onbeperkt ‘voorschotten’ opvragen bij de Centrale Bank. Voor elke lening die banken verstrekken, vragen ze zo’n voorschot aan. Waar de Centrale Bank die voorschotten vandaan haalt? Heidi Leenaarts, auteur van het boek Onze economie opnieuw uitvinden, vertelde me dat ook zij het naadje van de kous niet weet. Ik ga mezelf en jou niet vermoeien door hier nog dieper in te duiken; ik ga iets anders wonderlijks aanstippen.
Bankiers kregen op een gegeven moment het idee om leningen die nog niet waren terugbetaald, door te verkopen aan beleggers en speculanten. En natuurlijk! Waarom van één kant geld vangen als het ook van twee kanten kan?
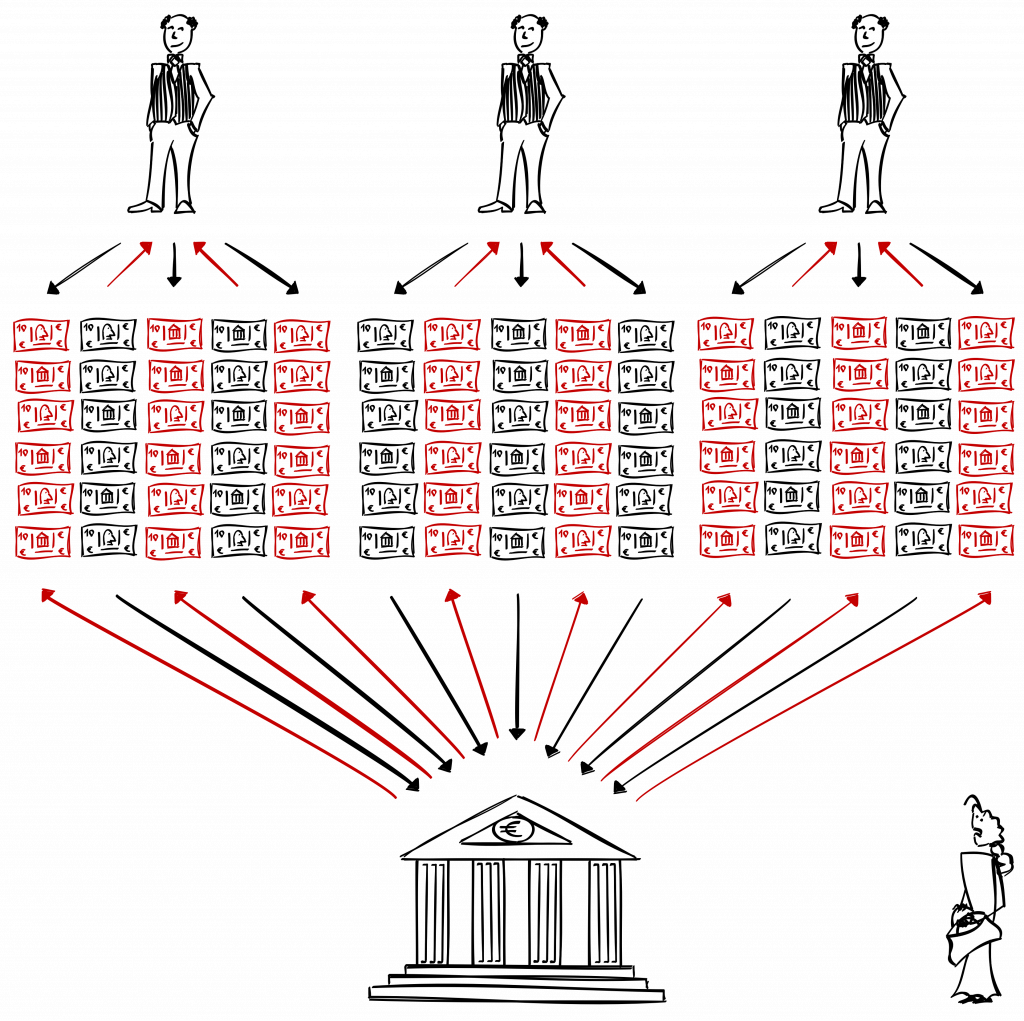
Een korte uitleg over beleggers en speculanten: beleggers en speculanten verdienen hun brood door dingen te kopen en diezelfde dingen voor meer geld door te verkopen, bijvoorbeeld op de beurs. Door in te spelen op wat zij denken dat er met een beurskoers gaat gebeuren (of in het geval van fraude: al weten wat er gaat gebeuren), kunnen ze in een mum van tijd gigantische winsten boeken. Uit niets.
Hoe het beleggingsspel werkt wanneer men speculeert met geld dat niet bestond, wel uitgeleend is en nog niet is terugbetaald? Pfff… Daar ga ik me niet aan wagen. Wat ik weet, is dat het doorverkopen, herspeculeren en overbeleggen van leningen jarenlang onder de radar doorgaat en ‘goed’ gaat. Stilletjes groeit een rij schulden met renteverplichting, totdat de boel in 2008 begint te haperen. Mensen achterin de renterij raken hun baan kwijt, hebben geld uitgegeven dat ze niet hadden en zijn blut. Doordat zij hun leningen niet meer kunnen aflossen, kunnen alle leningen die zijn afgesloten om hun leningen mogelijk te maken, ook niet meer afgelost worden. Hetzelfde geldt voor de leningen die daar weer achter hangen, enzovoorts.
Wanneer het nieuws hierover naar buiten komt, breekt de pleuris uit. Ineens weet de hele wereld hoe dun de draad is waar al die miljarden leningen aan hangen. Het vertrouwen in de financiële sector stort in, beurskoersen kelderen en oninbare leningen vallen als dominostenen om. Miljoenen mensen raken hun huis kwijt en nog meer miljoenen mensen verliezen hun baan.2Zie bijvoorbeeld: John Cassidy, ‘The Real Cost of the 2008 Financial Crisis’ in The New Yorker, 10 september 2018, NewYorker.com; Laura Paddison, ‘9 Faces Of The 2008 Financial Crisis: The Winners, The Losers And Those Left Behind’, HuffPost, 14 september 2018, HuffPost.com.
Als zelfs de grote internationale banken dreigen om te vallen, schieten de Europese Centrale Bank, de Amerikaanse Federal Reserve en het Internationale Monetaire Fonds te hulp. Hun plan? Schulden kwijtschelden. Niet aan mensen die blut zijn maar aan banken. Volgens hen is dit de enige manier om een wereldwijde financiële ineenstorting te voorkomen. Daarnaast krijgen banken enorme geldinjecties, vooral van overheden die daarvoor leningen afsluiten, met rente, zodat banken verder kunnen met geld uitlenen.
Een aantal mensen wordt aangesproken op fraude. Sommigen betalen een boete en een enkeling mag voor even de gevangenis in, maar verreweg de meesten komen met de schrik vrij. En wat van de grote kopstukken in het spel? Die blijven in de financiële sector werken.
De zaak bedaart, het consumentenvertrouwen krabbelt overeind en economieën beginnen weer te groeien.3Zie de artikelen genoemd in de voetnoot net boven voorgaande tekening.
Behalve in IJsland.
Ik ga citeren uit De Prins van Filettino, een roman gebaseerd op het waargebeurde verhaal van een Italiaans bergdorpje dat een eigen munt in het leven riep, geschreven door Geert Kimpen. Voor mij een ontroerend, hilarisch en pijnlijk treffend boek, met onder andere het volgende gesprek, tussen een onderzoeksjournalist genaamd Sergio en een bankdirecteur.
‘Het zou u als financiële man toch moeten interesseren waarom IJsland het enige land in Europa is dat op dit moment, in volle crisis, een begrotingsoverschot heeft.’
—‘Een begrotingsoverschot? Waarom staat dat niet in de krant?’
‘Misschien omdat u de verkeerde krant leest’, glimlachte Sergio. ‘Ook in IJsland kwam in 2008 de klap, net zoals in de rest van de wereld. De zeepbel spatte uit elkaar. En weet u wat de nieuwe IJslandse regering deed? Zij schold alle hypotheekschulden boven de 110 procent van het geleende geld kwijt! Alle schuld van boven de 110 procent van de waarde van huizen, hoeft niet terugbetaald te worden.’
—‘Pardon? Wat een belachelijke maatregel. Wij zouden failliet gaan mochten we hun voorbeeld volgen!’
‘Ja, in een paar maanden tijd lieten ze de drie grootste banken over de kop gaan. Een maatregel waarvan alle Europese landen beweren dat ze tot het Einde der Tijden zou leiden. Het Internationaal Monetair Fonds was woedend. Zij wilden miljarden lenen om de IJslandse banken te redden, zoals ze aan alle andere landen hadden gedaan. Leningen die natuurlijk door de burgers zouden moeten terugbetaald worden, en daar bedankten ze voor. In tegenstelling tot alle andere landen werden de bankiers die de schuld veroorzaakt hadden, gearresteerd en aansprakelijk gesteld. De meeste werklozen in IJsland zijn nu bankbedienden, niet het gewone volk. En daarom is het het enige land dat nu al uit de crisis is, terwijl de rest van Europa er nog middenin zit. En dat hebben ze onder meer te danken aan hun eigen munt, de IJslandse kroon, die ze zelf kunnen beïnvloeden. Er is geen IJslander meer die de euro zou willen.’4Meer over De Prins van Filettino vind je op GeldGaatNooitOverGeld.org/de-prins.
In IJsland wordt de monsterlijke groei van schulden simpelweg een halt toegeroepen. IJslanders betalen alleen terug wat menselijk is en niet meer. Buiten IJsland lijkt menselijk niet op te gaan.
Om hiermee terug te komen bij de tweede opmerking over het verhaal van het dorp (‘Hoezo tekort?’): geld is inderdaad altijd wel ergens te vinden, als niet binnen het dorp dan wel erbuiten. Dus natuurlijk kun je dat elfde briefje terugbetalen aan de man met de lakschoenen. Ook als dat niet op tijd lukt, is er geen probleem. De man met de lakschoenen zegt dan simpelweg: ‘Hier, extra geld. Als je mij de volgende keer weer niet kunt betalen is dat helemaal oké, maar dan neem ik wel je huis in beslag.’
Dit is ons geld. Dit geld noemen wij een ruilmiddel. Dit systeem noemen we financiële dienstverlening.
Ik zie weinig dienst en vooral verlening.
Het is triest, want banken en bankiers zijn net als geld een prachtig idee. Hoe mooi, wanneer jij meer geld hebt dan je nodig hebt, dat er bankiers zijn die zeggen: ‘Ik ken mensen die jouw geld op een prachtige, positieve en opbouwende manier kunnen gebruiken. Ik wil jullie graag verbinden.’
Volgens mij is dit de essentie van bankieren: talent verbinden met wezenlijke behoeften en constructieve mogelijkheden. Mensen helpen om met elkaar te ruilen, elkaars creativiteit aan te wakkeren en dromen waar te maken. Ook in rente zie ik een liefdevolle essentie: een waardering voor een bankier voor de verbindingen die hij legt. Een waardering die hij kan gebruiken om in zijn levensonderhoud te voorzien en die dus terugvloeit en verder circuleert in de economie.
Dat de praktijk van bankieren en rente vaak totaal andere koek is, maakt banken, bankiers en mensen met vermogen niet automatisch tot oplichters. Het maakt ze onderdeel van een dieperliggend patroon.
Wat ons brengt bij opmerking 3.
_
- 1Zie Heidi Leenaarts, Onze economie opnieuw uitvinden, te vinden via UnitedEconomy.nl. ↩︎
- 2Zie bijvoorbeeld: John Cassidy, ‘The Real Cost of the 2008 Financial Crisis’ in The New Yorker, 10 september 2018, NewYorker.com; Laura Paddison, ‘9 Faces Of The 2008 Financial Crisis: The Winners, The Losers And Those Left Behind’, HuffPost, 14 september 2018, HuffPost.com. ↩︎
- 3Zie de artikelen genoemd in de voetnoot net boven voorgaande tekening. ↩︎
- 4Meer over De Prins van Filettino vind je op GeldGaatNooitOverGeld.org/de-prins. ↩︎